中国の取引先に請求書を送る必要があるとき、まず迷うのが「中国では請求書と発票(ファーピャオ)のどちらを出すのか」という点です。この記事では、中国語の請求書に絞って、項目名の対訳と請求書固有のフレーズをまとめました。
账单(請求案内)と 增值税发票(増値税発票)の使い分け
中国のB2B取引では増値税発票の発行が中心的な役割を果たしますが、日本から中国企業に請求する場合は状況が異なります。
| 場面 | 使う書類 |
|---|---|
| 中国国内のVAT課税取引 | 増値税発票が基本。中国の税務当局(金税系統)を通じて発行 |
| 日本から中国企業への請求 | 账单 / Invoice(請求案内)を送付。日本企業は中国の発票を発行できない |
| 中国企業から日本への請求 | 増値税発票 or 英文Invoice |
| 輸入取引 | 中国側への通関時に商业发票(Commercial Invoice)の提出が必要。輸入VATの控除には税関発行の海关专用缴款书を使用 |
つまり、日本側から中国の取引先に請求する場合は、中国語または英中併記の請求案内(Invoice / 账单)を送ることがあります。中国の増値税発票は中国国内の事業者しか発行できないため、日本企業が代わりに発行することはありません。
請求書の項目 — 日中対訳表(請求書固有)
見積書と共通の項目(数量、单价、金额 等)は見積書の対訳表を参照してください。ここでは請求書で新たに必要になる項目だけをまとめます。
| 日本語 | 中国語 | ピンイン | 備考 |
|---|---|---|---|
| 請求書 / 支払案内 | 账单 / 付款通知 | zhàngdān / fùkuǎn tōngzhī | 发票とは異なる一般的な請求案内 |
| 請求番号 | 账单编号 | zhàngdān biānhào | 見積番号(报价编号)とは別 |
| 請求日 | 账单日期 | zhàngdān rìqī | |
| 支払期限 | 付款期限 | fùkuǎn qīxiàn | 見積書の有效期限と対比 |
| 請求者 | 收款方 | shōukuǎn fāng | 代金を受け取る側 |
| 請求先 | 付款方 | fùkuǎn fāng | 代金を支払う側 |
| 入金口座 | 收款账户 | shōukuǎn zhànghù | |
| 支払条件 | 付款条件 | fùkuǎn tiáojiàn | 見積書と同じ |
見積書→請求書で変わる項目
| 見積書の項目 | 請求書では |
|---|---|
| 报价单(見積書) | 账单 / 付款通知(請求書) |
| 报价编号(見積番号) | 账单编号(請求番号) |
| 有效期限(有効期限) | 付款期限(支払期限) |
| 报价日期(見積日) | 账单日期(請求日) |
請求書で使えるフレーズ
冒頭
以下为本次费用的账单,请查收。
(以下が今回の費用の請求案内です。ご確認ください。)
支払期限
付款期限:请于账单日期后30天内汇款。
(支払期限: 請求日から30日以内にお振込みください。)
付款期限:2026年6月30日
(支払期限: 2026年6月30日)
振込先
请汇款至以下账户。
(下記口座へお振込みください。)
入金確認の連絡
已确认收到款项,谢谢。
(入金を確認いたしました。ありがとうございます。)
确认收款后,我们将开具收据。
(入金確認後、領収書を発行いたします。)
増値税発票の基礎知識(日本側が知っておくべきこと)
中国国内の取引では増値税発票が税務上の正式な証憑ですが、日本企業が直接関わることは少ないです。ただし、以下のケースでは知識が必要です。
- 中国子会社を通じて取引する場合 — 子会社が発票を発行・受領する
- 中国企業から発票を求められた場合 — 日本企業は発行不可と説明が必要
- 仕入税額控除の確認 — 中国側の経理が発票の有無を気にすることがある
通貨表記の注意
中国元(CNY)の記号「¥」は日本円と同じです。請求書では必ず通貨コードを併記しましょう。
CNY 100,000(中国元)JPY 100,000(日本円)¥100,000だけではどちらの通貨か判別できない
PASELLYで中国語の請求書を作成する
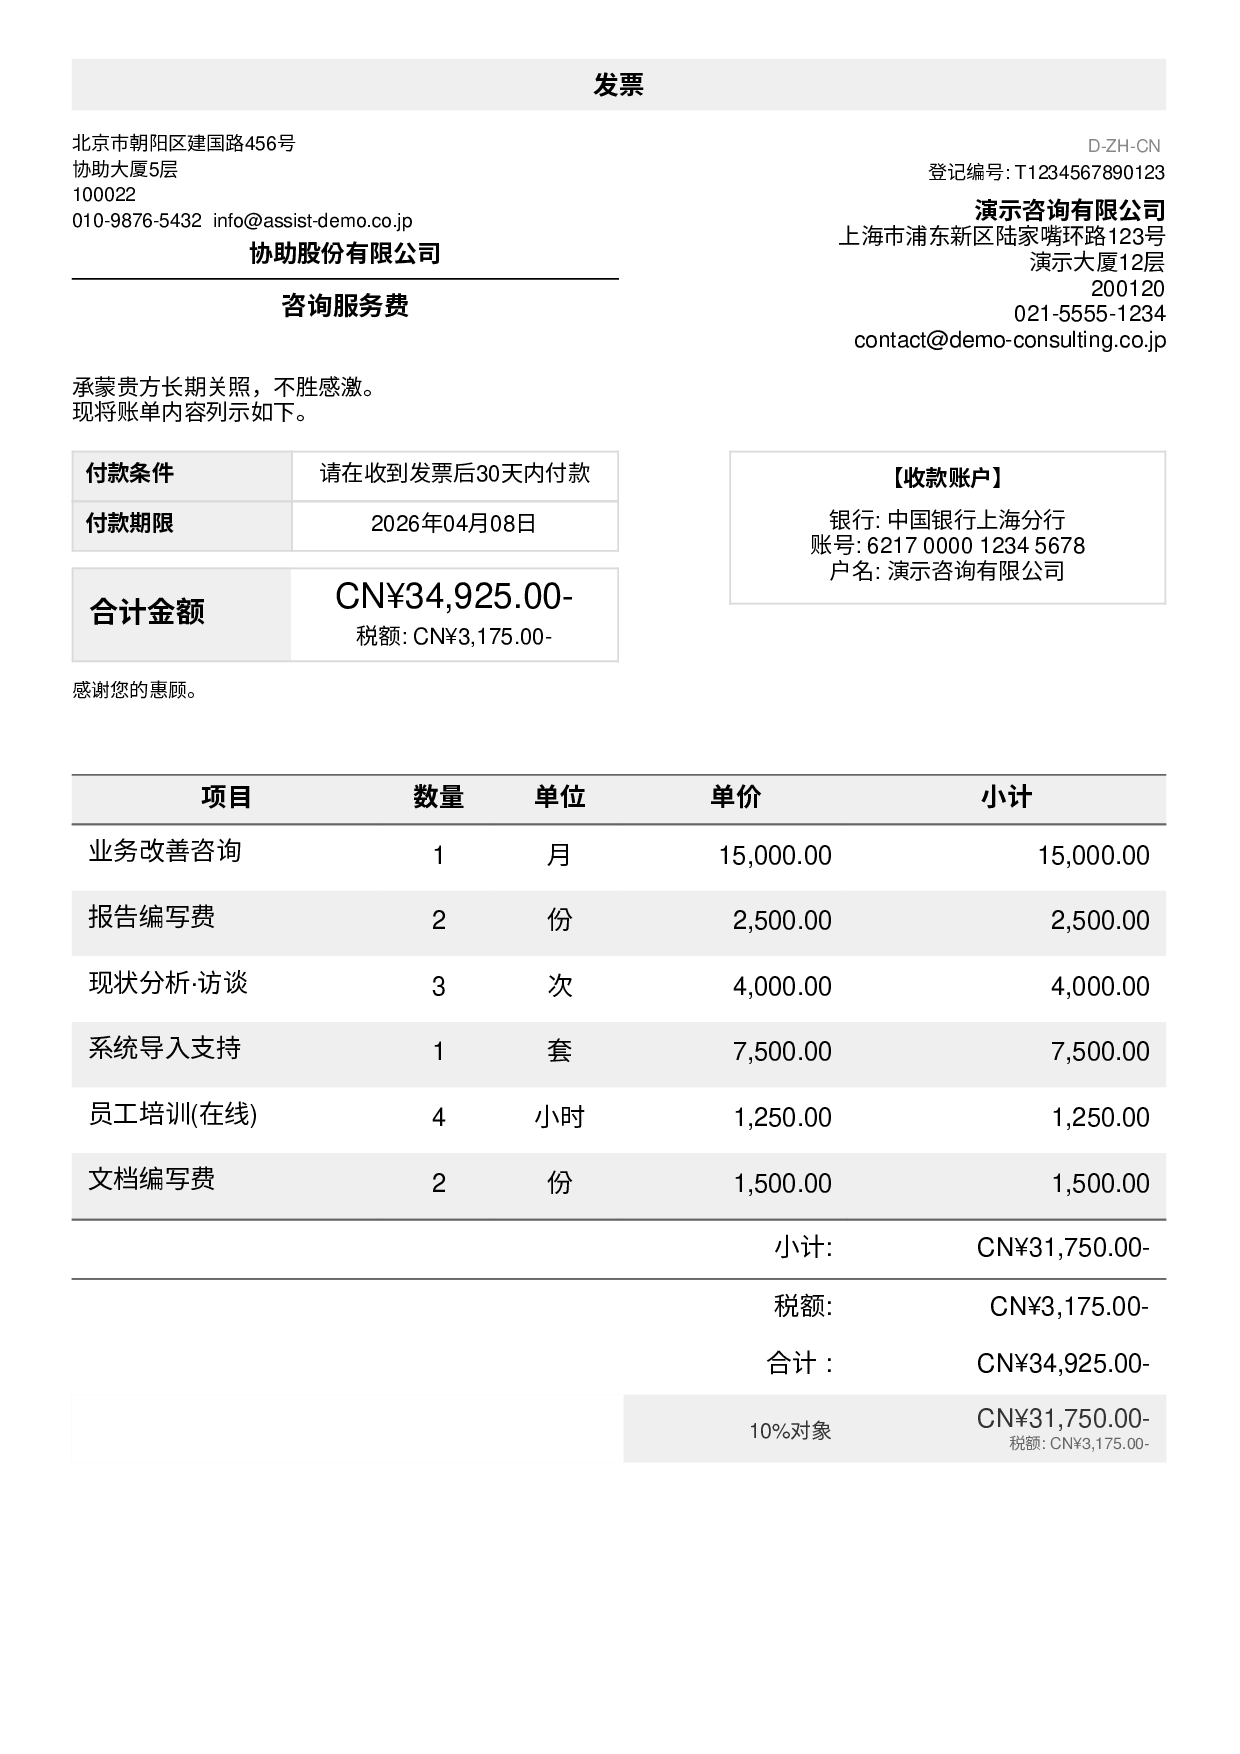
PASELLYでは、中国語の請求書テンプレートを無料でご利用いただけます。項目名は自動で中国語に切り替わり、付款期限(支払期限)や收款账户(入金口座)など、請求書に必要なフィールドが揃っています。